


 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
 Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ
Fed, ECB và lựa chọn của Việt Nam
Trần Mạnh
- 19/03/2020 13:33

Kinh tế thế giới đang chứng kiến những điều lạ thường. Mọi tính toán ban đầu của các quốc gia hầu như đều “vỡ trận” trước tốc độ lây lan chóng mặt của dịch Covid -19. Các công cụ truyền thống dường như mang lại tác dụng ngược, trong khi những giải pháp phi truyền thống lại đang được vận dụng.
TIN LIÊN QUAN
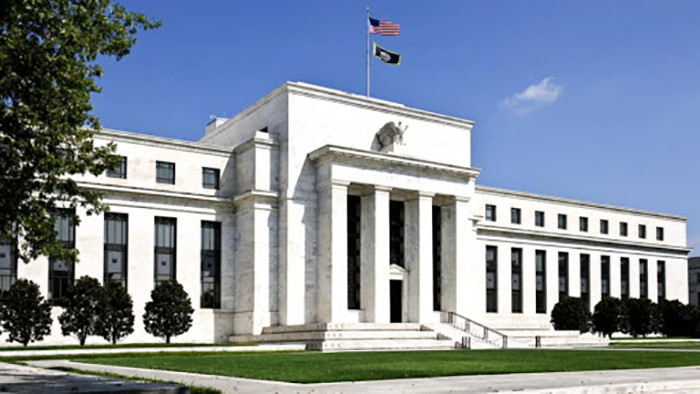 |
Cục Dự trữ Liên bang Mỹ (Fed) vừa khẩn cấp hạ lãi suất thêm 1% - mức cắt giảm sâu nhất trong lịch sử - cùng gói nới lỏng 700 tỷ USD mà không đợi phiên họp chính sách chỉ diễn ra sau đó vài ngày. Ngược lại, Ngân hàng Trung ương châu Âu (ECB) lại không giảm lãi suất. Tại Việt Nam, đầu tuần này, Ngân hàng Nhà nước cũng lập tức cắt giảm một loạt lãi suất điều hành với mức cắt giảm 0,25-1%/năm.
Bối cảnh đó khiến không ít người đặt câu hỏi, vì sao ECB không giảm lãi suất theo xu hướng chung của thế giới? Vì sao Fed giảm mạnh lãi suất, bơm thêm tiền ra nền kinh tế, mà thị trường chứng khoán vẫn giảm? Việt Nam phản ứng như vậy đã hợp lý chưa?
Khoan nói đến những toan tính chính trị của các đảng phái, việc Fed giảm lãi suất, bơm tiền hỗ trợ mỗi khi nền kinh tế rơi vào suy thoái là bình thường. Song điểm bất thường thời điểm này là Fed càng bơm tiền, thì thị trường càng lao dốc, cụ thể là chứng khoán Mỹ giảm điểm mạnh nhất trong 40 năm qua.
Có lẽ Fed đã lường được điều đó, song vẫn đưa ra quyết định gây sốc trên với một hàm ý dịch Covid - 19 rất nghiêm trọng, những thuốc có thể chữa trị, Fed đều đưa ra sử dụng hết. Nếu không hiệu quả, chứng tỏ “liều thuốc” chính sách tiền tệ không còn tác dụng. Nói cách khác, việc “cứu” thị trường lúc này nằm ngoài khả năng của Fed.
Còn với ECB, quyết định không cắt giảm lãi suất cũng rất dễ hiểu. Lãi suất của ECB hiện quá thấp (-0,5%) nên dư địa cắt giảm hầu như không có. Ngoài ra, nguyên nhân quan trọng nhất có thể là phương thuốc lãi suất không còn phát huy tác dụng với EU trong bối cảnh hiện nay. Dù giảm lãi suất, kinh tế cũng không vực dậy được do chuỗi cung ứng bị gián đoạn, tâm lý lo sợ đè nặng khắp nơi. Chính vì vậy, thay vì giảm lãi suất, ECB tuyên bố mua nhiều tài sản hơn. Cụ thể, ECB đã thông qua gói thu mua trái phiếu và tín dụng ưu đãi đến hết năm 2020 trị giá lên tới 120 tỷ Euro, tăng từ mức 20 tỷ Euro/tháng hiện nay.
Tại Việt Nam, lần này, NHNN phản ứng nhanh hơn năm 2019. Ngay sau khi Fed hạ 1% lãi suất, NHNN cũng hạ một loạt lãi suất điều hành, mức cắt giảm từ 0,25 đến 1%/năm, có hiệu lực từ ngày 17/3.
Song nhìn vào các mức điều chỉnh lãi suất, có thể thấy, NHNN phát đi thông điệp hỗ trợ thanh khoản, hỗ trợ giảm đầu vào cho các ngân hàng thương mại nhiều hơn là giảm lãi suất. Minh chứng là lãi suất tái cấp vốn, lãi suất cho vay qua đêm… được NHNN giảm tới 1%/năm. Trong khi đó, lãi suất trên thị trường dân cư lại giảm khá nhẹ khi trần lãi suất huy động chỉ giảm 0,25-0,3%/năm, trần lãi suất cho vay ngắn hạn với lĩnh vực ưu tiên giảm 0,5%/năm. Nói cách khác, mặt bằng lãi suất trên thị trường sau quyết định của NHNN chỉ hạ nhiệt nhẹ, cơ bản vẫn là duy trì sự ổn định.
Quyết định của NHNN dường như có sự pha trộn giữa quyết định của Fed và ECB, song yếu tố quan trọng ở đây xuất phát từ thực trạng kinh tế Việt Nam khi sức hấp thụ vốn của nền kinh tế không cao và nguy cơ lạm phát tiềm ẩn.
Thực tế, thị trường chứng khoán Việt Nam cũng có những phản ứng không khác biệt mấy so với phố Wall sau khi NHNN hạ lãi suất. Điều này cho thấy, lãi suất không còn thuốc đặc trị cho căn bệnh suy giảm kinh tế do dịch Covid- 19.
Cho đến thời điểm này, NHNN đã làm hết sức mình nhằm hỗ trợ ngân hàng, doanh nghiệp và nền kinh tế chống lại dịch bệnh. Fed, ECB hay Việt Nam, mỗi quốc gia, khu vực đều có lựa chọn riêng về chính sách tiền tệ và dường như tất cả ngân hàng trung ương đều đang làm tất cả giải pháp để bảo vệ người dân của mình, hỗ trợ nền kinh tế chống chọi với đại dịch.
GS. Trần Ngọc Thơ nói rất hay, rằng "không có gói kích thích kinh tế nào chống được sự sợ hãi". Bơm tiền thời điểm hiện tại có thể là “lãng phí đạn dược”. Thế giới biết rõ điều này, nhưng hàng chục quốc gia vẫn đang bơm các gói kích thích trị giá hàng trăm, thậm chí hàng ngàn tỷ USD để giúp nền kinh tế chống chọi đại dịch. Trong lúc chính sách tiền tệ dường như ít phát huy tác dụng, thì tập trung chống dịch là mục tiêu quan trọng hàng đầu, phải tính cách để tồn tại trước rồi mới tính đến những giải pháp kinh tế tiếp sau.
Fed sẽ duy trì lãi suất ở mức thấp đến khi Mỹ đánh bại đại dịch COVID-19
Đây là lần thứ 2 Fed cắt giảm lãi suất trong vòng 2 tuần qua nhằm đối phó với diễn biến khó lường của đại dịch COVID-19.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm







-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026