


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
Xóa quan điểm "ngân hàng không thể phá sản"
Hà Tâm
- 25/08/2017 09:25

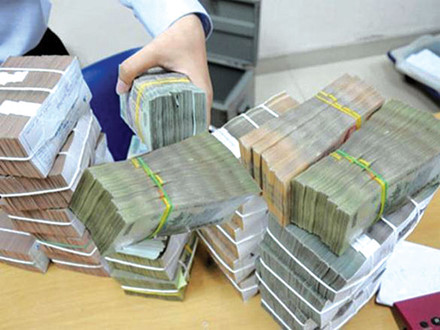
Vẫn đang tồn tại những ngân hàng yếu kém, khó có khả năng phục hồi, không thể tìm kiếm được nhà đầu tư mua lại, cũng không thể cho phá sản, cho dù đã có 22 tổ chức tín dụng biến mất trong vòng 5 năm qua, chủ yếu qua phương thức sáp nhập, hợp nhất.
TIN LIÊN QUAN
 |
Sự tồn tại dai dẳng của những ngân hàng yếu kém này đang tiêu tốn nguồn lực xã hội khổng lồ, tiềm ẩn nguy cơ lây “bệnh” cho toàn hệ thống.
Một trong những giải pháp xử lý số ngân hàng trên đã được các chuyên gia đề nghị từ nhiều năm nay là cho phép phá sản những ngân hàng yếu kém. Song cho đến thời điểm này, vẫn chưa trường hợp phá sản nào được tính tới, dù Luật Phá sản có hiệu lực 3 từ năm nay.
Dư luận kỳ vọng những thiếu hụt về mặt pháp lý đối với phá sản ngân hàng sẽ sớm hoàn thiện khi Dự thảo Luật sửa đổi, bổ sung Luật các tổ chức tín dụng quy định, Chính phủ sẽ quyết định chủ trương và phê duyệt phương án phá sản theo đề nghị của Ngân hàng Nhà nước.
Trước đó, Thủ tướng Chính phủ Nguyễn Xuân Phúc cũng đã ký Quyết định 21/2017 về hạn mức trả tiền bảo hiểm. Quyết định nêu rõ, kể từ ngày 5/8/2017 số tiền bảo hiểm được trả cho tất cả các khoản tiền gửi được bảo hiểm của một cá nhân tại một tổ chức tham gia bảo hiểm tiền gửi tối đa là 75 triệu đồng thay vì 50 triệu đồng như đã áp dụng suốt 13 năm nay.
Những điều kiện cần và đủ để thực hiện phá sản ngân hàng đang dần hoàn thiện. Do vậy, cho phá sản một ngân hàng có lẽ không phải là việc quá xa. Đây là điều hoàn toàn phù hợp với cơ chế thị trường, bởi ngân hàng cũng là một doanh nghiệp, không có lý do gì biện minh cho việc mỗi năm có hàng ngàn doanh nghiệp phải phá sản trong khi những ngân hàng yếu kém, không có khả năng phục hồi lại tồn tại.
Kinh nghiệm quốc tế cho thấy, nếu muốn xử lý dứt điểm ngân hàng yếu kém thì không thể không cho phá sản ngân hàng. Minh chứng là tháng 7/1998, Hàn Quốc đã buộc 5 ngân hàng đóng cửa do có tỷ lệ an toàn vốn tối thiểu dươi 8%.
Dĩ nhiên, cho phép phá sản ngân hàng có thể gây hiệu ứng domino, nhưng điều này sẽ không xảy ra nếu việc cho phá sản được chuẩn bị kỹ, có kế hoạch chặt chẽ và hợp lý, tuân thủ nguyên tắc như:
Thứ nhất, phải chuẩn bị cơ sở pháp lý vững chắc, xây dựng trình tự các bước rõ ràng, chi tiết có báo cáo khả thi về kế hạch phá sản ngân hàng.
Thứ hai, bảo vệ quyền lợi người gửi tiền, chi trả bảo hiểm tiền gửi càng nhanh càng tốt.
Thứ ba, quy trình xử lý phải nhanh, khẩn cấp.
Thứ tư, tài sản có của ngân hàng bị phá sản phải đưa trở lại thị trường càng sớm càng tốt nhằm giảm thiểu tối đa chi phí và ngăn ngừa sự suy giảm giá trị không cần thiết.
Thứ năm, phải lựa chọn thời điểm công bố thông tin thích hợp…
Sẽ hợp lý hơn nếu ở giai đoạn đầu, cơ quan chức năng có thể xem xét cho phá sản một số công ty tài chính thua lỗ, âm vốn nhiều năm nay để thử phản ứng của thị trường, từ đó tiến tới cho phá sản ngân hàng.
Điều quan trọng là cho phép phá sản ngân hàng sẽ có tác dụng cảnh tỉnh đối với cả người gửi tiền lẫn tổ chức tín dụng yếu kém, xóa bỏ quan điểm “ngân hàng không thể phá sản”. Khi đó, người gửi tiền sẽ phải cân nhắc, lựa chọn những ngân hàng có độ tin cậy cao, thay vì chỉ nhắm đến các ngân hàng có mức lãi suất cao. Việc cho phá sản ngân hàng quá yếu cũng sẽ tạo động lực cần thiết cho các ngân hàng khác, giúp tăng kỷ luật, kỷ cương trên thị trường tài chính - ngân hàng.
Đương nhiên, phá sản ngân hàng là điều không ai muốn, song với các ngân hàng không còn khả năng hoạt động, thì chỉ giải thể, phá sản mới xử lý được dứt điểm những “zombie” (xác chết biết đi), giúp lành mạnh hóa toàn hệ thống. Hy vọng, biện pháp bất đắc dĩ này sớm được áp dụng để xử lý những hệ lụy từ giai đoạn trước. Trong giai đoạn tới, để ngân hàng tránh rơi vào vết xe đổ, cơ quan thanh tra giám sát cần tăng cường năng lực cảnh báo, phát hiện sớm, can thiệp sớm, tập trung “phòng bệnh hơn chữa bệnh”.
"Vời" vốn ngoại M&A các ngân hàng yếu kém
Thủ tướng Chính phủ đã phê duyệt đề án“Cơ cấu lại hệ thống các tổ chức tín dụng (TCTD) gắn với xử lý nợ xấu giai đoạn 2016 - 2020”,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới




-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc