


 Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ
-
Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ
-
 Chứng khoán phiên 16/9: Giằng co quanh ngưỡng 1.810 điểm, khối ngoại tiếp tục gom mua cổ phiếu
-
 Trái phiếu bất động sản bất ngờ sôi động trở lại, Masterise dẫn đầu về lượng phát hành
-
 Pacific Bridge Capital chậm công bố hàng loạt báo cáo, bị xử phạt 170 triệu đồng
-
Siết công bố thông tin, giám sát giao dịch trên thị trường tài sản mã hóa -
Ước tính ETF ngoại giải ngân gần 246 triệu USD tuần đầu nâng hạng
Giải ngân tín dụng lo rủi ro nợ xấu
Vân Linh
- 02/06/2020 15:25

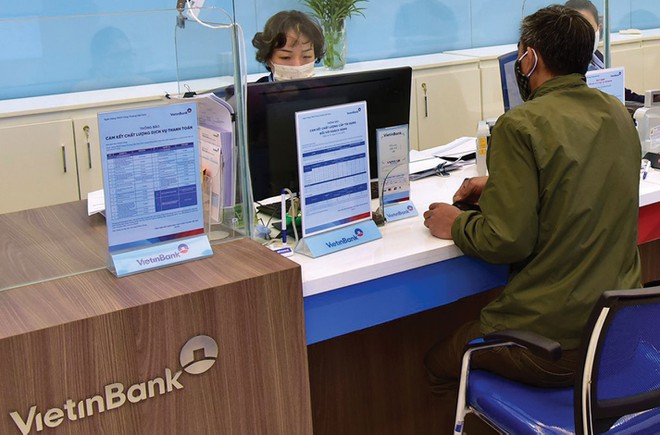
Nhu cầu vốn của khách hàng giảm khiến tín dụng nhiều ngân hàng tăng trưởng âm trong quý I. Theo lãnh đạo các nhà băng, dư nợ khó tăng cao trong quý II/2020, do lo ngại nợ xấu gia tăng.
TIN LIÊN QUAN
 |
| Việc hỗ trợ lãi suất luôn đòi hỏi đi kèm với đảm bảo an toàn hoạt động tín dụng, tránh nợ xấu gia tăng. Vì thế, ngân hàng phải kiểm soát được dòng tiền cho vay. |
Lo ngại rủi ro nợ xấu
Tín dụng nhiều ngân hàng tăng trưởng âm và để hỗ trợ khách hàng trong bối cảnh dịch bệnh, các ngân hàng cũng khó “neo” lãi vay cao. Thế nhưng, không phải nhà băng cho vay chỉ vì khoản tín dụng đó có tài sản đảm bảo. Muốn vay được vốn, khách hàng phải chứng minh được tính khả thi của dự án sản xuất, kinh doanh, cũng như khả năng trả nợ.
Tổng giám đốc Ngân hàng OCB, ông Nguyễn Đình Tùng cho hay, song song với việc đẩy mạnh tái cơ cấu, giãn nợ cho khách hàng bị ảnh hưởng bởi Covid-19, Ngân hàng cũng đẩy mạnh giải ngân với mức lãi suất ưu đãi. Tuy nhiên, trước diễn biến dịch bệnh, hoạt động sản xuất, kinh doanh bị ảnh hưởng, nên rủi ro nợ xấu là khó tránh khỏi. Vì thế, OCB luôn thận trọng và kiểm soát chặt chất lượng tín dụng.
Trong khi đó, ông Nguyễn Hưng, Tổng giám đốc Ngân hàng TPBank cho rằng, nợ xấu chắc chắn tăng sau Covid-19. Nợ xấu của ngân hàng này đã tăng từ 1,28% đầu năm nay lên 1,87% đến cuối quý I. TPBank đặt mục tiêu kiểm soát tỷ lệ nợ xấu dưới 2,5% đến cuối năm 2020, tăng trưởng tín dụng ở mức 9%, lên 105.181 tỷ đồng.
Thay vì triển khai các chính sách giảm lãi suất cho khách hàng vay mới, Ngân hàng Kienlongbank tập trung giảm lãi cho khách đang vay, bởi nhu cầu vay mới không khả quan. Thực tế về nhu cầu vay được chứng minh từ tăng trưởng âm về tín dụng của một loạt ngân hàng như VietinBank, Saigonbank, NCB...
Kết quả điều tra xu hướng kinh doanh của các tổ chức tín dụng quý II/2020 do Vụ Dự báo thống kê (Ngân hàng Nhà nước - NHNN) thực hiện cho biết, cả năm 2020, mặt bằng rủi ro chung của các nhóm khách hàng tăng so với năm trước. Trong quý I/2020, 16,2% tổ chức tín dụng nhận định rủi ro ở mức “khá cao”. Quý II/2020, 58,1% tổ chức tín dụng kỳ vọng rủi ro tổng thể của các nhóm khách hàng ở mức “ổn định”, 26,7% tổ chức tín dụng quan ngại rủi ro “tăng nhẹ”, trong khi 14,3% kỳ vọng rủi ro “giảm”.
Tài sản đảm bảo chỉ là một phần
Ông Nguyễn Quốc Hùng, Vụ trưởng Vụ Tín dụng (NHNN) cho hay, Thông tư 01/2020/TT-NHNN là giải pháp tháo gỡ khó khăn cho doanh nghiệp bị ảnh hưởng bởi Covid-19. Tất cả doanh nghiệp bị ảnh hưởng bởi dịch đều được ngành ngân hàng hỗ trợ bằng cách cơ cấu nợ, giữ nguyên nhóm nợ.
 Quan điểm xuyên suốt của ngành ngân hàng khi cho vay mới là hết sức thận trọng, phải xác định rõ năng lực của khách hàng, mục đích sử dụng và kiểm soát được dòng tiền.

Theo ông Hùng, quan điểm xuyên suốt của ngành ngân hàng khi cho vay mới là hết sức thận trọng, phải xác định rõ năng lực của khách hàng, mục đích sử dụng và kiểm soát được dòng tiền. “Khi cho vay mới để khôi phục sản xuất, kinh doanh, ngân hàng không chỉ dựa trên tài sản đảm bảo, mà còn xem xét khả năng trả nợ của khách hàng”, ông Hùng nói.
Ngay cả doanh nghiệp cũng phải nhìn nhận, cơ cấu lại hoạt động để nâng cao năng lực tài chính, tạo uy tín đối với ngân hàng. Các doanh nghiệp phải xem lại xem mình đầu tư vào các dự án mới như thế nào, hiệu quả ra sao, việc trả những khoản nợ cũ thế nào...
Sau khi dịch bệnh xảy ra, các khoản nợ cũ được cơ cấu lại và giữ nguyên nhóm nợ (tức không bị chuyển nhóm nợ), thì khách hàng vẫn đủ điều kiện để được vay mới. Nhưng khi vay mới để củng cố, tái cơ cấu hoạt động thì phương án nào để doanh nghiệp có thể trả được khoản nợ mới và một phần nợ đã vay trước. Đó cũng là lý do các ngân hàng hết sức thận trọng trong việc rót thêm vốn mới cho doanh nghiệp bị ảnh hưởng bởi dịch bệnh.
Phó thống đốc NHNN, ông Đỗ Minh Tú nhấn mạnh, trong bối cảnh hiện nay, khi Việt Nam đã kiểm soát được dịch bệnh, nguồn vốn tín dụng đưa ra nền kinh tế cũng phải kịp thời để hỗ trợ doanh nghiệp có nguồn lực củng cố hoạt động, nên không loại trừ việc NHNN nới thêm room tín dụng cho các ngân hàng khi xét thấy nhu cầu cần thiết. Tuy nhiên, việc hỗ trợ lãi suất luôn đòi hỏi đi kèm với đảm bảo an toàn hoạt động tín dụng, tránh nợ xấu gia tăng. Vì thế, ngân hàng phải kiểm soát được dòng tiền cho vay.
Ngân hàng tăng trích lập dự phòng bao nợ xấu
Nhiều ngân hàng đã lên kế hoạch dự phòng rủi ro nợ xấu cho nửa đầu năm, cũng như cả năm 2020. Ngân hàng Nhà nước cũng yêu cầu các ngân hàng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ
-
 Chứng khoán phiên 16/9: Giằng co quanh ngưỡng 1.810 điểm, khối ngoại tiếp tục gom mua cổ phiếu
-
 Trái phiếu bất động sản bất ngờ sôi động trở lại, Masterise dẫn đầu về lượng phát hành
-
 Pacific Bridge Capital chậm công bố hàng loạt báo cáo, bị xử phạt 170 triệu đồng
-
Siết công bố thông tin, giám sát giao dịch trên thị trường tài sản mã hóa -
Ước tính ETF ngoại giải ngân gần 246 triệu USD tuần đầu nâng hạng -
Việt Nam tham khảo kinh nghiệm Áo trong giám sát thị trường tài sản mã hóa -
Áp lực đáo hạn trái phiếu doanh nghiệp và bài toán lớn về tái cấp vốn -
Đề xuất thành lập Trung tâm phòng, chống lừa đảo -
Tỷ giá nửa cuối năm: Giữ cân bằng giữa nhiều sức ép -
Vàng tiếp tục lao dốc, chuyên gia dự báo xu hướng giá nếu Fed tăng lãi suất





-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 16/9/2026
-
 Giải mã iCAUR - thương hiệu ô tô năng lượng mới sắp vào Việt Nam