


 Nâng cao giá trị nội địa trong hàng xuất khẩu
-
Nâng cao giá trị nội địa trong hàng xuất khẩu
-
 Biểu mẫu mới về đăng ký hợp tác xã, áp dụng từ năm 2027
-
 Hà Nội: Xuất khẩu 10 tháng đạt hơn 18,6 tỷ USD
-
 Phát triển công nghiệp hàng hải theo hướng hiện đại, đồng bộ
-
Bổ sung thông tin chủ sở hữu hưởng lợi không phát sinh nghĩa vụ ngoài quy định hiện hành -
Hải quan triển khai mức thuế tiêu thụ đặc biệt 0% với các loại xăng
“Lật mặt” hoạt động chuyển giá
Mạnh Bôn
- 09/06/2020 23:02

Tất cả doanh nghiệp hoạt động đều vì lợi nhuận, vì vậy, thua lỗ liên tục chắc chắn phải ngừng hoạt động, giải thể, phá sản. Doanh nghiệp nào làm ngược “quy luật” này chắc chắn là bất thường.
TIN LIÊN QUAN
 |
| Kiểm toán nhà nước từng kiến nghị tru thu cho ngân sách nhà nước hàng ngàn tỷ đồng từ doanh nghiệp FDI |
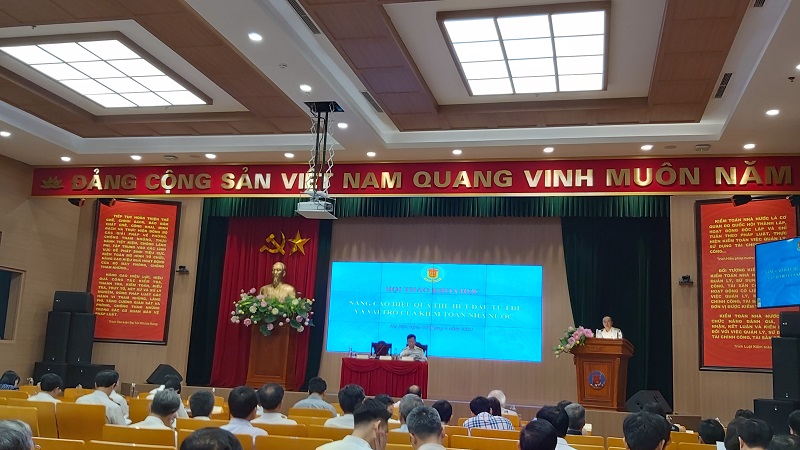
Thu ngân sách từ khu vực doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) liên tục không đạt dự toán (năm 2018 hụt 14,6%, năm 2019 hụt 1,6%), để Quốc hội có cái nhìn khách quan khi thảo luận về tình hình kinh tế - xã hội và ngân sách nhà nước vào cuối tuần này, Kiểm toán nhà nước vừa tổ chức Hội thảo Nâng cao hiệu quả thu hút FDI và vai trò của Kiểm toán nhà nước.
Doanh nghiệp FDI kê khai lãi thật, lỗ giả diễn ra rất phổ biến
GS.TS Đoàn Xuân Tiên, Phó tổng Kiểm toán nhà nước đánh giá, sau hơn 30 năm mở cửa, hội nhập và cải cách thể chế, môi trường kinh doanh, Việt Nam đã chứng tỏ là điểm đến hấp dẫn của các nhà đầu tư nước ngoài, đặc biệt là sau khi gia nhập Tổ chức thương mại thế giới vào năm 2017 và ký hàng loạt hiệp định thương mại tự do song phương cũng như đa phương.
“Ngày 8/6/2020, Quốc hội đã thông qua Hiệp định EVFTA và EVIPA và trước đó là CPTPP thì Việt Nam càng trở nên hấp dẫn đối với nhà đầu tư nước ngoài, nhất là đặt trong bối cảnh các thương chiến Mỹ - Trung chưa có hồi kết và chuỗi cung ứng, sản xuất toàn cầu bị đứt gấy do Covid-19”, Giáo sư Tiên nhấn mạnh.
Theo ông Tiên, FDI là một trong những nhân tố quan trọng trong quá trình phát triển kinh tế của bất cứ quốc gia nào. Đối với các nước đang phát triển như Việt Nam thì nguồn vốn này càng có ý nghĩa, thể hiện ở vai trò quan trọng trong hoạt động cung cấp vốn, công nghệ và mở rộng quy mô sản xuất, tạo ra năng lực sản xuất mới, nâng cao khả năng cạnh tranh của quốc gia trong quá trình hội nhậ kinh tế quốc tế.
“Chủ trương đẩy mạnh chính sách thu hút FDI của Đảng và Nhà nước trong những năm vừa qua là hết sức đúng đắn và cần thiết, đặc biệt việc lần đầu tiên Bộ Chính trị ban hành nghị quyết riêng về thu hút đầu tư nước ngoài (Nghị quyết số 50-NQ/TW để định hướng hoàn thiện thể chế, nâng cao chất lượng, hiệu quả hợp tác đầu tư nước ngoài đến năm 2030 đã cho thấy vai trò, vị trí, tầm quan trọng của nguồn lực bên ngoài đối với sự phát triển đất nước hiện nay và khẳng định sự hiện diện của các nhà đầu tư nước ngoài, FDI đã góp phần rất lớn tới phát triển kinh tế của Việt Nam”, ông Tiên nhấn mạnh.
Đánh giá rất cao vai trò của nhà đầu tư nước ngoài, nhưng ông Tiên cũng chỉ ra hàng loạt hạn chế, tiêu cực mà khu vực kinh tế này đem đến Việt Nam, đặc biệt là hoạt động chuyển giá để gian lận thuế.
“Hiện tượng FDI kê khai lãi thật, lỗ giả diễn ra rất phổ biến khi có tới 50% số doanh nghiệp đang hoạt động kê khai lỗ, đặc biệt là tại TP.HCM, trung tâm kinh tế của cả nước khi có tới 60% trong tổng số 3.500 doanh nghiệp FDI hoạt động tại đây kê khai lỗ liên tục trong nhiểu năm”, ông Tiên cho biết.
Hoạt động bình thường cũng không loại trừ chuyển giá
Theo PGS, TS. Nguyễn Thị Phương Hoa (Trường đại học Kinh tê quốc dân), muốn kiểm soát hành vi chuyển giá phải xác định được hoạt động này diễn ra ở đâu? Doanh nghiệp nào có thể có chuyển giá? Và các dấu hiệu của chuyển giá? Để từ đó tập trung kiểm tra, giám sát.
Bà Hoa nhận định, trong khu vực doanh nghiệp FDI, hành vi chuyển giá thường chỉ xảy ra ở các công ty xuyên quốc gia. Một trong những điểm dễ nhận thấy nhất đối với doanh nghiệp có hiện tượng chuyển giá, theo bà Hòa đó là những doanh nghiệp khai báo lỗ lũy kế liên tục trong khi quy mô hoạt động và doanh số vẫn ổn định, thậm chí tăng trưởng qua từng năm.
“Tất cả doanh nghiệp hoạt động đều vì mục tiêu lợi nhuận, vì vậy, bất cứ doanh nghiệp nào mà kinh doanh thua lỗ liên tục chắc chắn phải ngừng hoạt động, giải thể, phá sản nên những doanh nghiệp nào làm ngược với “quy luật” này tức là lỗ vẫn hoạt động, đặc biệt là thua lỗ “cụt vốn” vẫn mở rộng quy mô, tăng vốn hoạt động thì đó chắc chắn là điều bất thường”, bà Hoa đúc kết kinh nghiệm và cho rằng, với những doanh nghiệp này nếu phải thanh tra, kiểm tra, kiểm toán ngay chắc chắn sẽ phát hiện ra nguyên nhân thua lỗ là do chuyển giá bằng cách bán sản phẩm, dịch vụ cho doanh nghiệp liên kết thấp hơn giá thành; hoặc giá mua nguyên vật liệu, máy móc thiết bị, dịch vụ… từ đơn vị liên kết với giá rất cao.
Ngay cả những doanh nghiệp FDI không kê khai lỗ, hoạt động bình thường, theo bà Hoa cũng không loại trừ vẫn đang chuyển giá nếu như tỉ suất lợi nhuận thấp hơn mức trung bình của thị trường, thấp hơn so với doanh nghiệp nội địa hoạt động trong cùng lĩnh vực nhưng kém về quy mô, non về kinh nghiệm, yếu về thương hiệu.
“Với những doanh nghiệp FDI có lãi trong thời gian được hưởng chính sách ưu đãi miễm, giảm thuế, nhưng sau đó báo lỗ khi hết thời hạn miễn, giảm thuế thì khả năng rất cao bắt đầu có sự gian lận trong hoạt động bằng cách chuyển giá để biến lãi thật thành lỗ giả nhằm trốn thuế”, bà Hoa nêu tiếp hiện tượng.
Cũng theo bà Hoa, ngay cả những doanh nghiệp hoạt động bình thường, không thuộc diện nghi vấn nêu trên thì hoạt động chuyển giá vẫn có thể diễn ra nếu phân tích kỹ báo cáo tài chính. Đó là những doanh nghiệp chi cho các dịch vụ nội bộ, trong cùng hệ thống như dịch vụ đào tạo, tư vấn quản trị, vụ tài chính… chiếm tỉ trọng lớn và kéo dài qua nhiều năm.
“Hoạt động chuyển giá này khá tinh vi, khó phát hiện hơn so với chuyển giá ở tài sản vậ chất vì các dịch vụ mang tính đặc thù duy nhất, trên thị trường không tồn tại dịch vụ để so sánh nên không có giá thị trường để tham chiếu và so sánh”, bà Hoa nhấn mạnh.
Còn theo TS. Bùi Thị Minh Hải (Trường đại học Kinh tế quốc dân), ngay cả với những doanh nghiệp FDI chi mua máy móc thiết bị, dây chuyền sản xuất, nguyên vật liệu… từ bên liên kết với tỷ trọng lớn dù không đến mức tạo nên lỗ trên báo cáo tài chính nhưng cũng không loại trừ vẫn có hoạt động chuyển giá nếu các loại máy móc, thiết bị, nguyên liệu có thể mua ở nước sở tại với giá cả, chất lượng, mẫu mã không khác gì mua ở doanh nghiệp liên kết nhưng doanh nghiệp FDI vẫn cứ mua ở doanh nghiệp liên kết.
Bà Hải cảnh báo, với những loại nguyên vật liệu, máy móc thiết bị, dây chuyền công nghệ, dịch vụ đào tạo, dịch vụ tư vấn… có tính đặc thù (do độc quyền), trên thị trường không có đối tượng có tính so sánh được và doanh nghiệp FDI có giao dịch với bên liên kết có trụ sở ở “thiên đường thuế” thì khả năng chuyển giá để trốn thuế là vô cùng lớn.
Quản lý thuế đối với giao dịch liên kết
Chính phủ vừa ban hành Nghị định 20/2017/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Phát triển công nghiệp hàng hải theo hướng hiện đại, đồng bộ
-
 Bổ sung thông tin chủ sở hữu hưởng lợi không phát sinh nghĩa vụ ngoài quy định hiện hành
-
 Hải quan triển khai mức thuế tiêu thụ đặc biệt 0% với các loại xăng
-
 Điều gì giúp nhà sản xuất bia Việt Nam được vinh danh "Doanh nghiệp xuất sắc Châu Á" 2026?
-
Vốn đăng ký của doanh nghiệp thành lập mới tăng 34,29% trong 10 tháng -
Việt Nam xuất bán gần 500 tỷ USD hàng hóa ra toàn cầu -
Làm chủ công nghệ để phá thế phụ thuộc trong ngành chăn nuôi -
PV Power: 9 tháng lợi nhuận sau thuế tăng hơn 3 lần -
Tập trung đầu tư tối thiểu 3 vùng nguyên liệu giấy trọng điểm -
Doanh nghiệp tái cơ cấu kênh bán hàng để giữ lợi nhuận -
Tháo gỡ nợ thuế tồn đọng: Không để doanh nghiệp “mắc kẹt” khi rút khỏi thị trường





-
 Carlsberg chia sẻ góc nhìn về đầu tư dài hạn và phát triển bền vững tại Diễn đàn Doanh nghiệp Bắc Âu - Việt Nam
-
 MG Việt Nam công bố ưu đãi tháng 11
-
 SeABank thông báo mời thầu
-
 Hưng Yên: Đại học Thái Bình và Geleximco ký kết thỏa thuận hợp tác chiến lược toàn diện
-
 SpaceSpeakers Label lần thứ hai được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 Khai trương Khách sạn AMÉRYS Phú Quốc, khai phá phân khúc nghỉ dưỡng gia đình đa thế hệ