


 Tái cấu trúc nguồn cung, thỏa mãn quy tắc xuất xứ CPTPP
-
Tái cấu trúc nguồn cung, thỏa mãn quy tắc xuất xứ CPTPP
-
 Diễn đàn Kinh tế Thủ đô 2026: Tìm động lực tăng trưởng từ nhân lực chất lượng cao
-
 Hỗ trợ tín dụng cho doanh nghiệp tham gia đầu tư phát triển hạ tầng thương mại bán lẻ
-
 Thiếu hụt diện rộng nhân lực ngành xây dựng
-
Ống đồng rãnh xuất khẩu sang Ấn Độ vướng điều tra "kép" -
Giải pháp OEM/ODM từ Nhất Hương: Bí quyết mở rộng chuỗi F&B mà vẫn giữ trọn chất lượng
Tỷ giá tăng, nhiều doanh nghiệp chưa chắc bị thiệt
Bùi Sưởng (Tinnhanhchungkhoan.vn)
- 04/09/2018 13:13

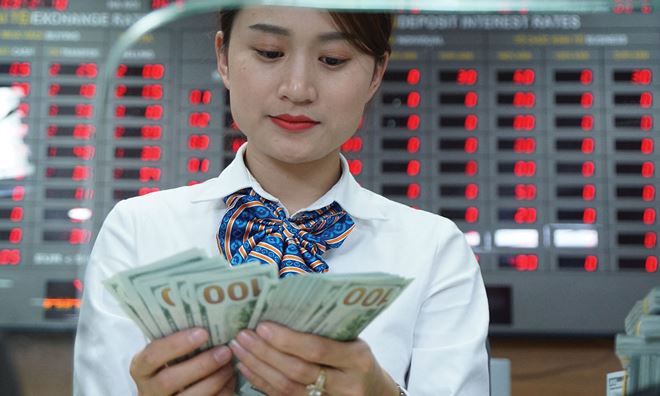
Tỷ giá USD/VND tăng trong thời gian vừa qua khiến nhiều doanh nghiệp ghi nhận lỗ tỷ giá trên báo cáo tài chính gần nhất. Tuy nhiên, trên thực tế, có những doanh nghiệp đang hoặc sẽ được hưởng lợi từ diễn biến này, dù tỷ giá tăng hiện thời dẫn đến khoản lỗ tạm tính.
TIN LIÊN QUAN
 |
Kể từ quý II/2012 đến nay, quý II/2018 là lần đầu tiên Công ty cổ phần Dược phẩm Cửu Long (mã DCL) báo lợi nhuận sau thuế 1 quý sụt giảm về mức hơn 2 tỷ đồng.
So với cùng kỳ năm ngoái Công ty đạt lợi nhuận sau thuế 51,1 tỷ đồng, lợi nhuận DCL đã giảm mạnh. Câu chuyện đi lùi về lợi nhuận này có ảnh hưởng bởi nhiều yếu tố, trong đó yếu tố về tỷ giá.
Với việc phải nhập khẩu nguyên vật liệu từ nước ngoài, lợi nhuận gộp của Dược phẩm Cửu Long giảm mạnh do giá đầu vào tăng theo đà tăng của tỷ giá. Một lý do khác là việc DCL phải trích lập dự phòng chênh lệch tỷ giá và chi phí phát hành trái phiếu chuyển đổi. Huy động 20 triệu USD bằng trái phiếu chuyển đổi (gần 500 tỷ đồng), DCL phải chịu mức lỗ chênh lệch tỷ giá 6,13 tỷ đồng.
Nhìn vào câu chuyện này, bỏ qua yếu tố tác động vào giá nguyên vật liệu, trên báo cáo tài chính ghi nhận việc DCL đang phải chịu thiệt vì vay ngoại tệ. Nhưng nếu nhìn sâu hơn vào cấu trúc khoản vay trái phiếu của DCL thì sẽ thấy, doanh nghiệp lại được hưởng lợi từ trái phiếu USD, chứ không phải chịu lỗ như trên báo cáo tài chính phản ánh.
Đầu năm 2018, theo báo cáo kết quả phát hành phát hành trái phiếu chuyển đổi của DCL, khoản vay 20 triệu USD có kỳ hạn 5 năm, có lãi suất 1%/năm.
Với điều khoản này, rõ ràng phương án vay vốn bằng ngoại tệ, dù phải hạch toán khoản lỗ chênh lệch tỷ giá, nhưng vẫn rẻ hơn rất nhiều so với vay vốn bằng VND, mà ở kỳ hạn tương đương, doanh nghiệp đang phải vay với mức ít nhất trên 10%/năm.
Câu chuyện của Dược Cửu Long cũng có diễn biến tương tự tại không ít doanh nghiệp khác.
Công ty cổ phần Phân bón Dầu khí Cà Mau (DCM) hạch toán 50,42 tỷ đồng lỗ chênh lệch tỷ giá trên báo cáo tài chính hợp nhất. Với khoản nợ bằng USD còn lại ở thời điểm cuối quý II/2018 tính theo tiền Việt lên tới 4.600 tỷ đồng, biến động tỷ giá ảnh hưởng rất lớn đến chi phí tài chính của DCM.
Trong số 4.600 tỷ đồng nợ ngoại tệ, gần 3.000 tỷ đồng là khoản vay từ BNP Paribas, Credit Agricole và Ngân hàng Xuất nhập khẩu Trung Quốc với lãi suất nợ trong hạn là Libor 6 tháng, điều chỉnh định kỳ 6 tháng/lần kể từ ngày bên vay nhận được khoản vay đầu tiên.
Với mức lãi suất Libor 6 tháng đang ở mức xấp xỉ 2,5%/năm, khoản vay này so sánh với các khoản vay bằng VND ở thời điểm hiện nay là khá rẻ.
Phần còn lại của khoản vay ngoại tệ là từ Vietinbank, với mức lãi suất bằng lãi suất huy động tiết kiệm USD kỳ hạn 6 tháng trả lãi sau của Vietcombank + biên độ 2,5%/năm.
Khoản vay này có lãi suất cao hơn so với vay từ ngân hàng ngoại, nhưng cũng đủ để DCM hưởng một khoản chênh lệch (dương) về lãi suất nếu so sánh với vay VND.
Có lẽ vì thế mà DCM dù là một trong những doanh nghiệp nhiều tiền gửi tiết kiệm (3.170 tỷ đồng tiền gửi có kỳ hạn và 1.521 tỷ đồng tiền và tương đương tiền – bao gồm tiền gửi ngắn hạn dưới 3 tháng, tính đến cuối tháng 6/2018), nhưng doanh nghiệp này vẫn thích… nợ hơn.
Một doanh nghiệp khác trong Tập đoàn Dầu khí cũng đang phản ánh áp lực tài chính lớn, khi có 15.430 tỷ đồng vay bằng USD và 1.614 tỷ đồng vay bằng EUR là Tổng công ty Điện lực Dầu khí Việt Nam – CTCP (PV Power).
Trong thông báo của PV Power, nếu tỷ giá nửa cuối năm 2018 tăng 1 điểm phần trăm so với tại ngày 30/6/2018, thì mức chênh lệch tỷ giá đã nằm trong dự phóng của Tổng công ty.
Trường hợp tỷ giá tăng 1,5 điểm phần trăm, tổng chênh lệch tỷ giá Tổng công ty hạch toán là 44,2 tỷ đồng, không ảnh hưởng nhiều đến lợi nhuận của PV Power.
Tuy nhiên, ngoài yếu tố đã dự phóng chi phí chênh lệch tỷ giá, một vấn đề khác đáng quan tâm của PV Power chính là cách hạch toán giá bán điện.
Báo cáo tài chính hợp nhất bán niên 2018 đã soát xét của PV Power cho thấy, giá bán điện của Nhà máy Điện Cà Mau 1 & 2 được ký trên cơ sở giá mua bằng USD.
Hiện nay, vấn đề giữa PV Power và Công ty Mua bán Điện là áp dụng mức tỷ giá nào: tỷ giá tại thời điểm phát sinh doanh thu, hay tỷ giá tại thời điểm ký hợp đồng mua bán điện (là năm 2008, với tỷ giá cơ sở tại thời điểm này là 15.894 VND/USD).
Dù đã có sự bất đồng giữa bên mua và bên bán về vấn đề này, nhưng nếu giải quyết được vấn đề áp dụng tỷ giá theo hướng tỷ giá tại thời điểm phát sinh doanh thu, thì PV Power cũng là DN có thể được hưởng lợi trong diễn biến tăng tỷ giá.
NHNN khẳng định đủ nguồn lực để điều hành linh hoạt, ổn định tỷ giá
Dù Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục tăng lãi suất trong năm nay, Ngân hàng Nhà nước (NHNN) vẫn sẽ có đủ nguồn lực để can thiệp linh hoạt...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Ống đồng rãnh xuất khẩu sang Ấn Độ vướng điều tra "kép" -
Giải pháp OEM/ODM từ Nhất Hương: Bí quyết mở rộng chuỗi F&B mà vẫn giữ trọn chất lượng -
Gần 31% doanh nghiệp dự báo đơn hàng xuất khẩu mới tăng trong quý IV/2026 -
Doanh thu vận tải Hà Nội vượt 232.000 tỷ đồng, tăng 22,8% -
Nhập khẩu Hà Nội tăng gần 40%, đạt gần 48 tỷ USD -
EVNNPC chuẩn bị hạ tầng điện cho nhu cầu tăng trưởng cao năm 2027 -
"Bộ Công Thương đã rất quyết liệt trong việc thúc đẩy phát triển điện mặt trời mái nhà"
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình