


 Tái cấu trúc nguồn cung, thỏa mãn quy tắc xuất xứ CPTPP
-
Tái cấu trúc nguồn cung, thỏa mãn quy tắc xuất xứ CPTPP
-
 Diễn đàn Kinh tế Thủ đô 2026: Tìm động lực tăng trưởng từ nhân lực chất lượng cao
-
 Hỗ trợ tín dụng cho doanh nghiệp tham gia đầu tư phát triển hạ tầng thương mại bán lẻ
-
 Thiếu hụt diện rộng nhân lực ngành xây dựng
-
Ống đồng rãnh xuất khẩu sang Ấn Độ vướng điều tra "kép" -
Giải pháp OEM/ODM từ Nhất Hương: Bí quyết mở rộng chuỗi F&B mà vẫn giữ trọn chất lượng
DMC dưới “quyền lực” của thu nợ ngắn hạn
Chí Tín
- 06/10/2019 09:26

Tài sản ngắn hạn của Công ty cổ phần Dung dịch Khoan và Hóa phẩm Dầu khí (DMC, mã PVC, sàn HoSE) khá dồi dào so với cơ cấu nợ, nhưng sự lệ thuộc vào các khoản phải thu ngắn hạn cũng cho thấy DMC đang phụ thuộc khá nhiều vào “quyền lực” của tài sản này.
TIN LIÊN QUAN
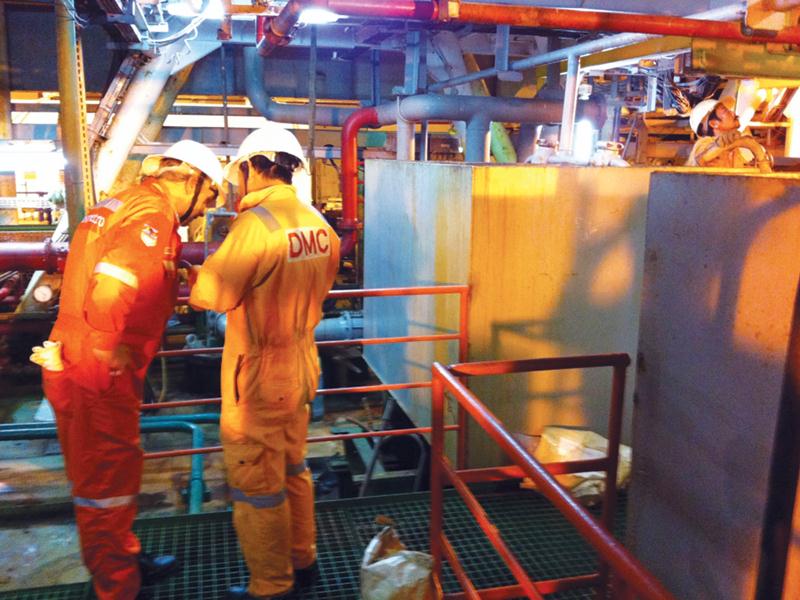 |
| Tại thời điểm ngày 30/6/2019, các khoản phải thu ngắn hạn của DMC là 884 tỷ đồng, tuy giảm so với đầu năm, song vẫn chiếm 90% doanh thu thuần trong nửa đầu năm. |
Nguồn tiền dồi dào
Một trong những tín hiệu lạc quan chứng tỏ về nguồn tiền của đại gia ngành hóa phẩm dầu khí DMC khá dồi dào là công ty này sẽ thực hiện đợt chi trả cổ tức bằng tiền mặt năm 2018. Theo ông Hoàng Trọng Dũng, Tổng giám đốc DMC tại nội dung văn bản công bố thông tin, thì tỷ lệ chi cổ tức đợt này là 4,5% (1 cổ phiếu được nhận 450 đồng). Theo đó, với số lượng 50 triệu cổ phiếu đang lưu hành, DMC sẽ phải móc hầu bao 22,5 tỷ đồng cho đợt trả cổ tức lần này.
Thông thường, các doanh nghiệp trả cổ tức bằng cổ phiếu thường viện dẫn lý do là doanh nghiệp dùng vốn tái đầu tư phục vụ lợi ích lâu dài cho Công ty, nhưng lý do này không mấy khi được các cổ đông nhỏ lẻ đánh giá cao. Bởi lẽ, các đợt chia cổ tức bằng cổ phiếu thường dẫn đến việc cổ phiếu bị pha loãng và giảm giá sau đó, trong khi lý do “tái đầu tư” ít khi được lãnh đạo các doanh nghiệp chứng minh hiệu quả đầu tư một cách rõ ràng.
Trong khi đó, việc chia cổ tức bằng tiền thường được coi là hành động cụ thể chứng tỏ khả năng tài chính thực sự của doanh nghiệp, cũng như sự quan tâm của lãnh đạo doanh nghiệp đối với quyền lợi của nhóm các cổ đông nhỏ lẻ.
Thực tế về năng lực tài chính hiện tại, DMC có cơ cấu tài sản ngắn hạn khá mạnh so với quy mô nợ. Tài sản ngắn hạn tại ngày 30/6/2019 đạt 1.562 tỷ đồng, lớn gấp 1,6 lần so với tổng nợ (gồm cả ngắn hạn và dài hạn). Riêng tiền và tương đương tiền tại ngày 30/6/2019 cũng lên tới 348 tỷ đồng, lớn gấp 1,6 lần so với số dư thời điểm đầu năm 2019.
“Quyền lực” các khoản phải thu
Trong cơ cấu tài sản ngắn hạn, các khoản phải thu ngắn hạn là tài sản lớn nhất và cũng là tài sản có “quyền lực” lớn nhất chi phối khả năng thanh toán của DMC. Tại thời điểm ngày 30/6/2019, các khoản phải thu ngắn hạn của đại gia này là 884 tỷ đồng, tuy giảm so với đầu năm, song vẫn chiếm 90% doanh thu thuần trong nửa đầu năm. Gần như toàn bộ các khoản phải thu nằm ở các khoản phải thu khách hàng.
Về cơ cấu nợ, tổng nợ phải trả của DMC tại thời điểm 30/9/2019 là 947 tỷ đồng, khá thấp so với 1.820 tỷ đồng tổng tài sản nói chung và so với 1.562 tỷ đồng tài sản ngắn hạn nói riêng. Nhưng phần lớn nợ phải trả của DMC nằm ở nợ ngắn hạn, với 930 tỷ đồng.
Theo đó, các khoản nợ phải trả ngắn hạn của DMC khi đến hạn trước hết sẽ được giải quyết bằng tiền và tương đương tiền, tại thời điểm 30/6/2019 là 348 tỷ đồng, tiếp đến là đầu tư tài chính ngắn hạn chỉ là 2 tỷ đồng. Quy mô tiền và tương đương tiền như trên tuy ở mức khá, nhưng có thể giữ ổn định hay không thì phụ thuộc vào tốc độ thu hồi các khoản phải thu.
Sự quay vòng các khoản phải thu sẽ là “nguồn năng lượng” liên tục tạo ra dòng tiền bổ sung nhằm thanh toán các khoản nợ đến hạn và chi trả các hoạt động kinh doanh. Về quy mô, các khoản phải thu ngắn hạn của DMC lớn gấp 2,4 lần tiền và tương đương tiền, theo đó “nguồn năng lượng” này nếu bị tắc nghẽn (do tốc độ thu hồi nợ chậm lại chẳng hạn), sẽ lập tức ảnh hưởng đến khả năng thanh toán của Công ty.
Trong khi đó, sự gia tăng của các khoản phải thu ngắn hạn khó đòi có thể là một trong những dấu hiệu cảnh báo về chất lượng thu nợ của DMC. Về giá trị tuyệt đối, phải thu ngắn hạn khó đòi đã tăng từ 66,8 tỷ đồng đầu năm 2019 lên 72,9 tỷ đồng vào giữa năm. Tốc độ tăng tính theo cơ cấu của phải thu khó đòi trên tổng phải thu ngắn hạn còn tăng nhanh hơn, từ 6,5% lên 8,2%.
Nhiều khoản phải thu khó đòi của DMC xuất phát từ quan hệ với các doanh nghiệp thuộc ngành dầu khí như Tổng công ty Thăm dò khai thác dầu khí, Công ty Thương mại dầu khí Phúc An... Các khoản phải thu ngắn hạn với các doanh nghiệp dầu khí và các mối quan hệ họ hàng ngành dầu khí cũng khiến nhà đầu tư ái ngại về sự “nể nang” lẫn nhau khi thu nợ.
Một số doanh nghiệp có liên quan trong “họ hàng” nhà dầu khí có nợ nần với DMC:
Liên doanh Việt - Nga Vietsopetro
Công ty Lọc hóa dầu Nghi Sơn
Công ty liên doanh DMC VTS
Công ty Hóa dầu và sơ sợi dầu khí
Công ty Phân bón dầu khí Cà Mau
Giá cổ phiếu PVC giảm sâu, DMC ăn dần vốn chủ sở hữu
Việc cổ phiếu PVC của Tổng công ty Dung dịch khoan và Hóa phẩm dầu khí - DMC (mã PVC, sàn HNX) giảm sâu đang là thách thức lớn đối với doanh nghiệp...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Giải pháp OEM/ODM từ Nhất Hương: Bí quyết mở rộng chuỗi F&B mà vẫn giữ trọn chất lượng -
Gần 31% doanh nghiệp dự báo đơn hàng xuất khẩu mới tăng trong quý IV/2026 -
Doanh thu vận tải Hà Nội vượt 232.000 tỷ đồng, tăng 22,8% -
Nhập khẩu Hà Nội tăng gần 40%, đạt gần 48 tỷ USD -
EVNNPC chuẩn bị hạ tầng điện cho nhu cầu tăng trưởng cao năm 2027 -
"Bộ Công Thương đã rất quyết liệt trong việc thúc đẩy phát triển điện mặt trời mái nhà" -
Doanh nghiệp kỳ vọng tăng tốc quý IV/2026
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình