


 Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
 Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
 Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm
-
 Từ vốn vay chính sách đến cơ hội tự lập
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động
Hiệp ước vốn Basel là gì, áp dụng tại Việt Nam ra sao?
Trí Dũng (Tinnhanhchungkhoan.vn)
- 24/08/2016 10:35

Năm 1974, tại TP. Basel, Thụy Sĩ, Uỷ ban Basel về giám sát ngân hàng (BCBS) được thành lập bởi ngân hàng trung ương của 10 nước phát triển (G10).. .
TIN LIÊN QUAN
Basel I
Năm 1974, tại TP. Basel, Thụy Sĩ, Uỷ ban Basel về giám sát ngân hàng (BCBS) được thành lập bởi ngân hàng trung ương của 10 nước phát triển (G10). Sau đó, BCBS tiến hành chuẩn hóa các quy định về vốn, đo lường vốn trong ngành ngân hàng. Năm 1988, ủy ban này ban hành hệ thống đo lường vốn và rủi ro tín dụng, trong đó yêu cầu các ngân hàng hoạt động quốc tế phải nắm giữ một mức vốn tối thiểu để có thể đối phó với những rủi ro có thể xảy ra. Tiêu chuẩn an toàn vốn tối thiểu (tỷ lệ vốn bắt buộc tính trên tổng tài sản điều chỉnh theo hệ số rủi ro - CAR) là 8%. Văn bản chuẩn hóa này được gọi là Hiệp ước về vốn của Basel (Basel I), áp dụng trong các nước thành viên G10 kể từ năm 1992, nhưng sau đó có rất nhiều nước khác trên thế giới tự nguyện tuân thủ.
Theo đó, ngân hàng có mức vốn tốt nhất khi có CAR > 10%, có mức vốn thích hợp khi CAR > 8%, thiếu vốn khi CAR < 8%, thiếu vốn rõ rệt khi CAR < 6% và thiếu vốn trầm trọng khi CAR < 2%.
Vốn của các ngân hàng được chia thành 3 loại: vốn cấp 1 (chủ yếu là vốn chủ sở hữu), vốn cấp 2 (nguồn vốn bổ sung có độ tin cậy thấp hơn như nguồn vốn từ phát hành trái phiếu chuyển đổi, vốn tăng do đánh giá lại tài sản, các khoản dự phòng tổn thất chung), vốn cấp 3 (các khoản vay ngắn hạn). Trong đó, vốn cấp 1 phải lớn hơn hoặc bằng vốn cấp 2 cộng vốn cấp 3 và vốn cấp 3 không được xét đến khi tính tỷ lệ an toàn vốn.
Về hệ số rủi ro của tài sản, Basel I đưa ra 4 mức rủi ro cho các loại tài sản là 0%, 20%, 50% và 100%. Liên quan đến rủi ro, năm 1996, Basel I bổ sung rủi ro thị trường, thực thi chậm nhất vào ngày 1/1/1998.
Basel II
Ngày 26/6/2004, phiên bản mới của Basel I được ban hành sau cuộc khủng hoảng ngân hàng những năm 1990. Basel II có hiệu lực từ tháng 1/2007 và được thực hiện theo một lộ trình đến hết năm 2009, sau đó thực hiện đầy đủ kể từ năm 2010. Tỷ lệ vốn bắt buộc tối thiểu vẫn là 8% của tổng tài sản có rủi ro, nhưng rủi ro được tính toán theo 3 yếu tố chính mà ngân hàng phải đối mặt gồm: rủi ro tín dụng, rủi ro vận hành (hay rủi ro hoạt động), rủi ro thị trường và trọng số rủi ro bao gồm nhiều mức, từ 0% đến 150% hoặc hơn. Theo đó, phần mẫu số để tính CAR có một số thay đổi đáng kể.
 |
|
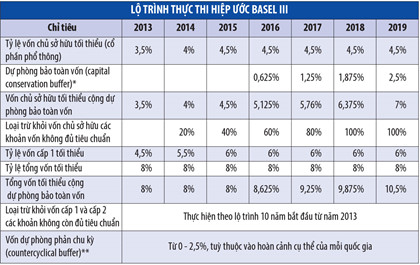
* Tỷ lệ dự phòng bảo toàn vốn được lấy từ nguồn vốn cổ phần phổ thông, nhằm đảm bảo các ngân hàng duy trì mức vốn dự phòng cần thiết để bù đắp cho các khoản lỗ trong giai đoạn khủng hoảng kinh tế - tài chính. |
Basel III
Ngày 12/9/2010, chuẩn mực vốn Basel III được BCBS đưa ra trong bối cảnh các cuộc khủng hoảng tài chính diễn ra trên phạm vi toàn cầu những năm 2007 - 2010, nhằm bổ sung, khắc phục những hạn chế của Basel II, chủ yếu về quản lý thanh khoản, yêu cầu vốn đệm theo chu kỳ của nền kinh tế, giới hạn tỷ lệ đòn bẩy vốn. Basel III có hiệu lực từ năm 2013 và được thực hiện theo một lộ trình đến hết năm 2018, sau đó thực hiện đầy đủ kể từ 1/1/2019 (xem Bảng: Lộ trình thực thi Hiệp ước Basel III).
Hiện tại, các thành viên của BCBS gồm đại diện ngân hàng trung ương hay cơ quan giám sát hoạt động ngân hàng của các nước và vùng lãnh thổ sau: Argentina, Úc, Bỉ, Brazil, Canada, Trung Quốc, Liên minh châu Âu, Pháp, Đức, Hồng Kông, Ấn Độ, Indonesia, Ý, Nhật Bản, Hàn Quốc, Luxembourg, Mexico, Hà Lan, Nga, Ả rập Xê út, Singapore, Nam Phi, Tây Ban Nha, Thụy Điển, Thụy Sĩ, Thổ Nhĩ Kỳ, Vương quốc Anh và Hoa Kỳ.
Lộ trình tuân thủ Basel II của Việt Nam
Việt Nam chưa phải là thành viên của Uỷ ban Basel về giám sát ngân hàng, do đó không bị ràng buộc bởi thời hạn phải tuân thủ các Hiệp ước Basel. Tuy nhiên, trong thời gian qua, Ngân hàng Nhà nước (NHNN) đã ban hành nhiều văn bản luật và quy định theo định hướng Basel II.
Đặc biệt, nhằm phát triển hệ thống các tổ chức tín dụng Việt Nam theo các thông lệ và chuẩn mực quốc tế, Ngân hàng Nhà nước đã xác định lộ trình triển khai tuân thủ Basel II. Theo đó, kể từ tháng 2/2016, 10 ngân hàng gồm: BIDV, VietinBank, Vietcombank, Techcombank, ACB, VPBank, MB, Maritime Bank, Sacombank và VIB thực hiện thí điểm phương pháp quản trị vốn và rủi ro theo tiêu chuẩn Basel II cho đến cuối năm 2018. Sau giai đoạn này, Basel II sẽ được áp dụng rộng rãi tại các ngân hàng thương mại còn lại.
Liên quan đến tỷ lệ an toàn vốn tối thiểu (CAR), năm 1999, Ngân hàng Nhà nước ban hành Quyết định 297/1999/QÐ-NHNN5, quy định CAR là 8%, nhưng phương pháp tính đơn giản và chưa phản ánh chính xác tinh thần Basel I. Năm 2005, Ngân hàng Nhà nước ban hành Quyết định 457/2005/QÐ-NHNN, theo đó CAR vẫn là 8%, nhưng phương pháp tính toán đã tiếp cận tương đối toàn diện Basel I. Năm 2010, cơ quan này ban hành Thông tư số 13/2010/TT-NHNN, nâng tỷ lệ an toàn vốn tối thiểu lên 9% và phương pháp tính toán đã từng bước tiếp cận Basel II. Ngày 20/11/2014, Ngân hàng Nhà nước ban hành Thông tư 36/2014/TT-NHNN (có hiệu lực từ 1/2/2015), tạo lập chuẩn mực mới về quản trị, an toàn hoạt động ngân hàng với các quy định về tỷ lệ an toàn vốn tối thiểu; giới hạn, hạn chế cấp tín dụng; tỷ lệ khả năng chi trả; tỷ lệ tối đa của nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn; giới hạn góp vốn, mua cổ phần; tỷ lệ dư nợ cho vay so với tổng tiền gửi.
Ngân hàng đáp ứng chuẩn Basel II: Vốn ít sẽ gặp nhiều rủi ro
Các ngân hàng đang đứng trước áp lực tăng vốn để đáp ứng chuẩn Basel II. Đây là nhiệm vụ không dễ đối với cả các ngân hàng lớn.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động -
Các hình thức gian lận, lừa đảo ngân hàng ngày càng gắn chặt với công nghệ AI -
Rổ VN-Diamond có khả năng còn 17 mã, cảnh báo nguy cơ bị loại với FPT, PNJ, MSB -
LPS thông qua chủ trương mua cổ phần phát hành thêm của SCEX -
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân” -
Giao dịch ngược chiều của khối ngoại trên HoSE và UPCoM, PNJ vẫn là tâm điểm
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình