


 Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
 Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
-
 Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán
-
 Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF
-
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed
3 cổ phiếu cần quan tâm ngày 26/6
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 26/06/2017 07:00

Báo Đầu tư CK trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 26/6 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị mua cổ phiếu VSC
CTCK Bảo Việt (BVSC)
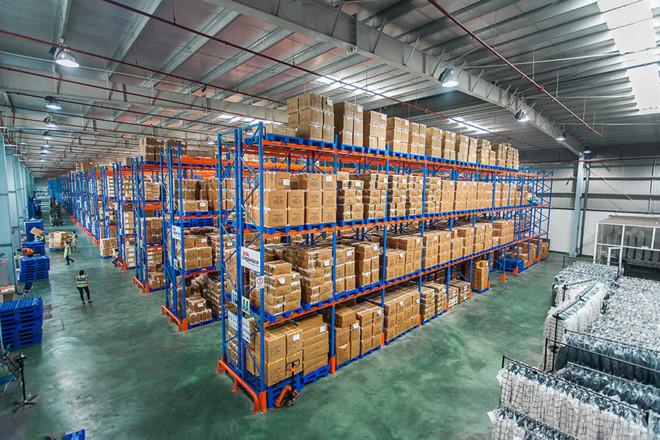 |
Chúng tôi cho rằng 2017 sẽ là năm bản lề cho lợi nhuận của CTCP Container Việt Nam (mã VSC) bước vào giai đoạn tăng tốc.
Cảng mới Vip Green hoạt động tối đa công suất hiện tại và không ngừng được mở rộng với công suất có thể lên đến 750.000 TEU, bên cạnh đó cảng cũ Green Port vẫn có thể duy trì hoạt động trong hiện tại và tương lai có thể chuyển đổi công năng, vẫn có thể đóng góp đáng kể cho lợi nhuận của VSC.
Việc đi vào hoạt động của 2 cảng mới là Nam Đình Vũ GĐ1 và Lạch Huyện GĐ1 được chúng tôi đánh giá khó ảnh hưởng đến sản lượng khai thác của Vip Green trong tương lai.
Đóng góp từ cảng Vip Green trong năm nay có thể bù đắp được lợi nhuận mất đi từ hàng container lạnh trong năm 2015 và lợi nhuận có thể tăng trưởng trở lại từ năm nay, do đó chúng tôi khuyến nghị MUA đối với cổ phiếu VSC với giá mục tiêu 73.000 đồng/cổ phần.
Tại mức giá này, P/E forward 2017 của cổ phiếu vào khoảng 11,8 lần, là mức hợp lý đối với cổ phiếu đầu ngành cảng biển và logistics như VSC.
2. Khuyến nghị theo dõi cổ phiếu HDC
CTCK MB (MBS)
Năm 2017, Công ty cổ phần Phát triển Nhà Bà Rịa- Vũng Tàu (HDC) đặt kế hoạch với doanh thu đạt 605 tỷ đồng và lợi nhuận trước thuế đạt 80 tỷ đồng tăng lần lượt 26,3% và 20% so với thực hiện năm 2016. HDC dự kiến chia cổ tức tối thiểu 10%.
Chúng tôi dự phóng ở mức thận trọng với doanh thu trong năm 2017 của HDC đạt 530 tỷ đồng và lợi nhuận sau thuế đạt 64,13 tỷ đồng tăng lần lượt 10,7% và 10,4% so với thực hiện năm 2016, EPS forward năm 2017 đạt 1.423 đồng/CP (giả định trong năm 2017 Công ty vẫn giữ nguyên vốn điều lệ 450,79 tỷ đồng).
Chúng tôi cho rằng P/E hợp lý đối với cổ phiếu HDC ở mức 9 lần. Giá hợp lý đối với cổ phiếu HDC khoảng 12.800 đồng/CP. Chúng tôi khuyến nghị theo dõi cổ phiếu ở vùng giá hiện tại.
3. Khuyến nghị trung lập đối với cổ phiếu DRC
CTCK Phú Hưng (PHS)
Bằng phương pháp chiết khấu dòng tiền tự do cho doanh nghiệp FCFF sau khi đã loại trừ quỹ đầu tư phát triển và chi trả cổ tức, chúng tôi cho rằng mức giá hợp lý của cổ phiếu CTCP Cao su Đà Nẵng (mã DRC) là 33.200 đồng/cổ phiếu, tương ứng với mức P/E forward 2017 là 10,5x.
Dựa vào tình hình kém khả quan của doanh nghiệp trong năm nay, mức P/E forward 10,5x là tương đối hợp lý với doanh nghiệp DRC, do vậy chúng tôi đựa ra khuyến nghị trung Lập đối với cổ phiếu DRC khi mức giá hiện tại đang là 31.600 đồng/Cổ phiếu, tương ứng với mức P/E trailing là 10,03x.
Thị trường chứng khoán: Mùa tăng vốn khủng
Thị trường chứng khoán liên tục tăng điểm trong một thời gian dài với thanh khoản lớn đã cổ vũ các doanh nghiệp niêm yết lên kế hoạch phát...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 SHB mở rộng tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo
-
 Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh
-
 Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
-
 Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán
-
Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF -
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed -
Góc nhìn TTCK tuần 14/9 - 18/9: Nhà đầu tư nên ưu tiên quản trị rủi ro -
NCB sẽ tài trợ vốn cho dự án Đầu tư xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội -
VNM ETF thêm mới SSB, chỉ loại CEO khỏi danh mục -
Doanh nghiệp cao su dự kiến bội thu năm 2026 - 2027





-
 SeABank - 32 năm kiến tạo nội lực, vững bước tiên phong
-
 Amalga mở rộng hợp tác y tế số tại Việt Nam
-
 FPT và Đại học Công nghệ PETRONAS thành lập phòng nghiên cứu AI, thúc đẩy đổi mới ngành năng lượng
-
 SeABank thông báo mời thầu
-
 Base.vn tổ chức Enterprise AI Summit 2026, chính thức ra mắt Base 2.0 - Nền tảng AI-first cho quản trị doanh nghiệp
-
 Tiệc kỷ niệm 9 năm BlockBase - Khi niềm tin vững vàng trở thành điểm tựa giữa nhiều biến động