


 Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
 Doanh nghiệp cần chủ động và tuân thủ quy định khi kinh doanh trực tuyến
-
 Đà Nẵng yêu cầu doanh nghiệp chuẩn hóa dữ liệu đăng ký trước ngày 15/12/2026
-
 THACO AGRI nâng cấp hàng loạt hợp tác chiến lược, đặt mục tiêu xuất khẩu 680.000 tấn chuối
-
Xe Trung Quốc vào Việt Nam: Cuộc chơi mới và sức mạnh của đối tác nội địa -
Doanh nghiệp nội thất Việt trước sức ép nâng chuẩn xuất khẩu
Nhà đầu tư Hàn Quốc muốn “ẵm trọn” đối tác Việt Nam
Anh Hoa
- 10/10/2021 08:40

Các lĩnh vực sản xuất hàng tiêu dùng, thực phẩm, đồ uống và bán lẻ tại Việt Nam được dự báo thu hút nhà đầu tư Hàn Quốc thông qua kênh mua bán- sáp nhập (M&A) trong giai đoạn tới.
TIN LIÊN QUAN
Đáng chú ý, các doanh nghiệp Hàn Quốc muốn nghiêng về hình thức mua trọn cổ phần chi phối tại doanh nghiệp mục tiêu.
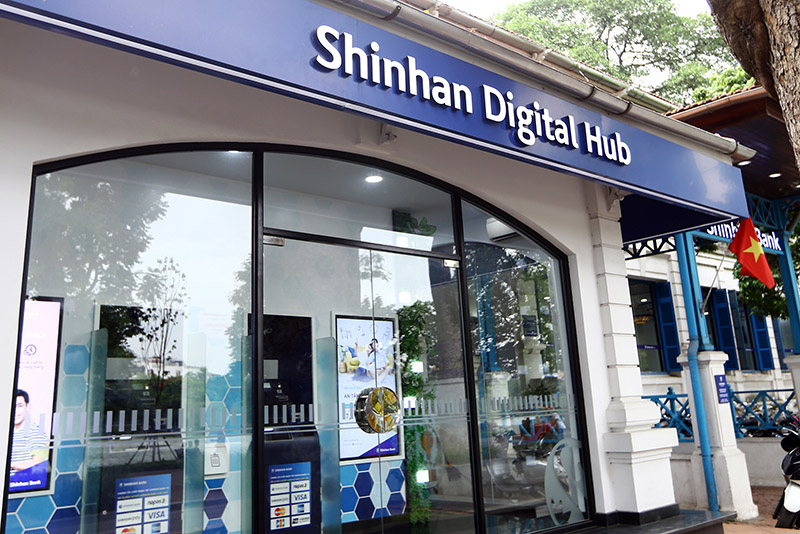 |
| Cùng với việc đẩy mạnh đầu tư vào Việt Nam, nhu cầu vốn của các doanh nghiệp Hàn Quốc tại Việt Nam cũng đang tăng lên |
Doanh nghiệp vừa và nhỏ Hàn Quốc vẫn ấp ủ nhiều kế hoạch
Rất nhiều thông tin đáng chú ý được đưa ra tại sự kiện được tổ chức online “M&A Việt Nam - Hàn Quốc năm 2021”. Những kế hoạch về IPO, thoái vốn của Chính phủ Việt Nam, nhu cầu và chiến lược đầu tư của các nhà đầu tư Hàn Quốc… phần nào cho thấy bức tranh cơ hội cho nhà đầu tư trong bối cảnh “bình thường mới”.
Trong bối cảnh kinh tế - xã hội chịu tác động tiêu cực của Covid-19, Hàn Quốc vẫn tiếp tục ghi dấu ấn mạnh mẽ và rõ rệt với nguồn vốn đầu tư trực tiếp (FDI) và gián tiếp (FII) vào Việt Nam.
Số liệu từ Bộ Kế hoạch và Đầu tư cho thấy, trong 8 tháng đầu năm năm 2021, Hàn Quốc là nhà đầu tư nước ngoài lớn thứ hai của Việt Nam với tổng vốn FDI và FII vào khoảng 3,6 tỷ USD.
Ông Andrew D. Kim, Giám đốc phát triển Trung tâm M&A toàn cầu, Cơ quan Xúc tiến đầu tư Hàn Quốc (KOTRA) chia sẻ, luồng vốn đầu tư của Hàn Quốc ra ngoài khu vực châu Á chiếm khoảng 30% tổng số vốn FDI. Ngay cả đại dịch cũng không ảnh hưởng đến xu hướng ổn định này. Tuy nhiên, vốn FDI của Hàn Quốc vào Việt Nam trong giai đoạn đại dịch giảm 40,7%, trong khi đầu tư vào khu vực châu Á chỉ giảm 11,5%.
Theo ông Andrew D. Kim, sở dĩ vốn FDI của Hàn Quốc vào Việt Nam giảm 40,7% vì các công ty lớn của Hàn Quốc do dự trong chiến lược đầu tư vào Việt Nam. Trong khi đó, vốn đầu tư của các doanh nghiệp vừa và nhỏ Hàn Quốc vào Việt Nam chỉ giảm 26,4%. Họ vẫn ấp ủ nhiều kế hoạch. Hiện nhu cầu M&A có thể chững lại vì Covid-19, nhưng khi đại dịch được kiểm soát, sẽ có rất nhiều cơ hội cho hai bên.
Thông thường, các doanh nghiệp Hàn Quốc thâm nhập thị trường Việt Nam chủ yếu để mở rộng thị trường và gây dựng vị thế trở thành “cứ điểm” xuất khẩu. KOTRA cho biết, các lĩnh vực sản xuất hàng tiêu dùng, thực phẩm, đồ uống và bán lẻ được dự báo thu hút sự quan tâm đặc biệt của doanh nghiệp, nhà đầu tư Hàn Quốc qua kênh M&A trong giai đoạn tới. Tiếp theo là bất động sản, nông nghiệp, dược phẩm, chăm sóc sức khỏe, viễn thông, công nghệ, ngân hàng - tài chính.
Đáng chú ý, các doanh nghiệp Hàn Quốc muốn nghiêng về hình thức mua trọn cổ phần chi phối tại doanh nghiệp Việt Nam. Nếu như năm 2019, có khoảng 78% doanh nghiệp Hàn Quốc muốn thực hiện các thương vụ thâu tóm cổ phần chi phối, thì năm 2020, con số này đã tăng lên 95%.
Theo dữ liệu từ MergerMarket, các nhà đầu tư Hàn Quốc đã thực hiện 69 thương vụ M&A tại Việt Nam từ năm 2005 đến kỳ gần nhất 2021, với tổng giá trị 5,1 tỷ USD.
Thận trọng với chỉ số sức khỏe tài chính
Thời gian tới, khi Việt Nam mở cửa lại, doanh nghiệp sẽ bắt buộc vận hành trong môi trường “bình thường mới”. Các xu hướng và cách thực hiện trước đây sẽ không phù hợp. Những tác động tiêu cực của Covid-19 đến chỉ số sức khỏe tài chính của doanh nghiệp mục tiêu sẽ là điều các nhà đầu quan tâm khi thực hiện kế hoạch M&A.
Theo ông Son Won Sik, Giám đốc Nhóm khách hàng Hàn Quốc (Deloitte Việt Nam), các nhà đầu tư nước ngoài cần quan tâm hơn về những ảnh hưởng trực tiếp của Covid-19 đến doanh nghiệp. Trong đó, lưu ý yếu tố chất lượng lợi nhuận, nợ thuần và các khoản tương đương nợ, dòng tiền của công ty…
Đầu tiên, về xu hướng thương mại, nhà đầu tư cần tìm hiểu và chia tách kết quả kinh doanh của doanh nghiệp trước và sau Covid-19 để thấy được tốc độ hoàn thành các mục tiêu đề ra và đối chiếu làm tiêu chuẩn để đánh giá trong tương lai. Khi phân tích khả năng sinh lời và các xu hướng đó, nhà đầu tư phải cân nhắc KPI tài chính và phi tài chính để nắm được động lực thúc đẩy hiệu suất kinh doanh của doanh nghiệp.
Thứ hai, cần phải có căn cứ đầy đủ về ảnh hưởng của Covid-19 đến chất lượng lợi nhuận của doanh nghiệp.
Trong nhiều trường hợp, báo cáo tài chính của doanh nghiệp có thể chưa phản ánh được đầy đủ, các nhà đầu tư cần soát xét và thẩm định kỹ lưỡng hơn về các yếu tố làm tăng giá trị và tác động của đại dịch lên mức tăng trưởng của doanh nghiệp. Ví dụ, các điều chỉnh về chi phí phát sinh không thường xuyên, như chi phí cho lao động ăn, ở tại nhà máy do giãn cách xã hội, chi phí để lao động quay trở lại sau thời gian ngừng hoạt động…
Thứ ba, nhà đầu tư cần lưu ý nợ thuần và các khoản tương đương nợ liên quan tới Covid-19 do doanh nghiệp có thể phải gánh thêm các khoản nợ để quản lý khả năng thanh khoản ngắn hạn.
Ngoài ra, doanh nghiệp có thể phát sinh các khoản chi phí hoặc chi phí phạt chưa thanh toán cho khoản nợ mới hoặc khoản nợ hiện tại. Nhà đầu tư cần lưu ý điểm này, vì các khoản phí phát sinh thông thường được vốn hóa, nhưng phần nợ trên bảng cân đối kế toán không bao gồm các khoản phí này.
Do vậy, các nhà đầu tư cần cân nhắc và xem xét dòng tiền của doanh nghiệp để đánh giá khả năng tăng và xử lý nợ của doanh nghiệp. Bên cạnh đó, lượng tiền mặt còn lại cũng phải được tính toán để đánh giá tính thanh khoản và ước lượng thời điểm khi doanh nghiệp có thể cạn tiền mặt.
Ngoài những khía cạnh về tài chính trên, nhà đầu tư nước ngoài cũng cần chú trọng chính sách thuế liên quan đến ngành nghề của doanh nghiệp, Luật Doanh nghiệp và các văn bản pháp luật hiện hành. Trong đó, không thể thiếu việc chuẩn hóa hệ thống hậu giao dịch, tăng giá trị cộng hưởng hậu M&A.
Để thực hiện thành công thương vụ M&A trong môi trường ‘bình thường mới”, các nhà đầu tư cũng nên lựa chọn bên tư vấn có khả năng cung cấp dịch vụ đầy đủ, chuyên sâu và dày dặn kinh nghiệm ở thị trường Việt Nam.
Ông Lê Song Lai, Phó tổng giám đốc Tổng công ty Đầu tư và Kinh doanh vốn nhà nước (SCIC) chia sẻ, nhà đầu tư nước ngoài muốn mua phần vốn thoái từ SCIC không cần qua thủ tục tiến hành soát xét đặc biệt. Đây là điều khá thuận lợi mà nhà đầu tư Hàn Quốc nên cân nhắc khi tiến hành M&A ở Việt Nam.
Cụ thể, trong giai đoạn 2021 - 2025, SCIC dự kiến thoái toàn bộ vốn tại 130 doanh nghiệp trong tổng số 148 đang nắm cổ phần chi phối, chỉ giữ lại vốn lâu dài tại 18 doanh nghiệp. Các doanh nghiệp này hoạt động trong nhiều lĩnh vực, phù hợp với khẩu vị đa dạng của nhà đầu tư trong và ngoài nước.
Kế hoạch thoái vốn của SCIC đang được các nhà đầu tư Hàn Quốc quan tâm
Giai đoạn 2021 - 2025, SCIC dự kiến thoái toàn bộ vốn tại 130 doanh nghiệp trong tổng số 148 đang nắm cổ phần chi phối, chỉ giữ lại vốn lâu dài tại 18 doanh nghiệp. Các doanh nghiệp này hoạt động trong nhiều lĩnh vực, phù hợp với khẩu vị đa dạng của nhà đầu tư trong và ngoài nước.
SCIC thoái vốn chủ yếu thông qua bán đấu giá, dựa trên bản báo cáo bạch và nhà đầu tư sẽ đặt cọc 10% giá trị khoản thoái vốn.
So với các nước khác, nhà đầu tư nước ngoài muốn mua phần vốn thoái từ SCIC không cần qua thủ tục tiến hành soát xét đặc biệt. Đây là điều khá thuận lợi mà nhà đầu tư nên cân nhắc khi tiến hành M&A ở Việt Nam.
Giai đoạn 2021 - 2025, SCIC dự kiến thoái toàn bộ vốn tại 130 doanh nghiệp trong tổng số 148 đang nắm cổ phần chi phối, chỉ giữ lại vốn lâu dài tại 18 doanh nghiệp. Các doanh nghiệp này hoạt động trong nhiều lĩnh vực, phù hợp với khẩu vị đa dạng của nhà đầu tư trong và ngoài nước.
SCIC thoái vốn chủ yếu thông qua bán đấu giá, dựa trên bản báo cáo bạch và nhà đầu tư sẽ đặt cọc 10% giá trị khoản thoái vốn.
So với các nước khác, nhà đầu tư nước ngoài muốn mua phần vốn thoái từ SCIC không cần qua thủ tục tiến hành soát xét đặc biệt. Đây là điều khá thuận lợi mà nhà đầu tư nên cân nhắc khi tiến hành M&A ở Việt Nam.
Quảng Ninh sắp đón 40 triệu USD vốn FDI từ nhà đầu tư Hàn Quốc
Mới đây, ông Park Hyo Gyun, Chủ tịch Công ty Bumjin Electronic đến từ Hàn Quốc đã có buổi làm việc với ông Nguyễn Văn Thắng, Chủ tịch UBND tỉnh...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Không phải cứ hàng hóa sản xuất, lắp ráp trong nước là có xuất xứ Việt Nam
-
 Doanh nghiệp cần chủ động và tuân thủ quy định khi kinh doanh trực tuyến
-
 Đà Nẵng yêu cầu doanh nghiệp chuẩn hóa dữ liệu đăng ký trước ngày 15/12/2026
-
 THACO AGRI nâng cấp hàng loạt hợp tác chiến lược, đặt mục tiêu xuất khẩu 680.000 tấn chuối
-
Xe Trung Quốc vào Việt Nam: Cuộc chơi mới và sức mạnh của đối tác nội địa -
Doanh nghiệp nội thất Việt trước sức ép nâng chuẩn xuất khẩu -
Quảng Ninh đề xuất miễn tiền thuê đất suốt thời hạn thuê cho dự án xã hội hóa -
LITEON vận hành giai đoạn 1 nhà máy 690 triệu USD tại Quảng Ninh -
Masan 13 năm liên tiếp góp mặt trong Top 50 Công ty niêm yết kinh doanh hiệu quả nhất Việt Nam -
Tập đoàn năng lượng Hoa Kỳ xúc tiến thương vụ mua cổ phần chi phối tại Cảng LNG Cái Mép -
VEFTA mở cửa thị trường châu Âu, doanh nghiệp Việt phải vượt “cửa ải” xuất xứ






-
 SHB đứng thứ 10 trong Top 50 thương hiệu dẫn đầu năm 2026 của Forbes Việt Nam
-
 Phú Long ghi dấu ấn tại APEA 2026 với hai giải thưởng về thương hiệu và quản trị
-
 Pebsteel sau 32 năm: Từ vị thế tiên phong đến khát vọng thiết lập chuẩn mực ngành nhà thép
-
 VPBank “House of Diamond”: Khi sự đủ đầy bắt nguồn từ sự cân bằng bên trong
-
 Stavian ED phát triển hạ tầng năng lượng cho KCN Stavian Vĩnh Phúc
-
 Bảo Tín Mạnh Hải nhận giải Fast Enterprise Award tại APEA 2026: Tăng tốc nhờ chữ "Tín"